



I wafer di silicio sono la pietra angolare dei materiali semiconduttori. Vengono prima trasformati in barre di silicio tirando singoli cristalli, quindi tagliati e realizzati. Poiché il numero di elettroni di valenza degli atomi di silicio è 4 e il numero ordinale è moderato, il silicio ha proprietà fisiche e chimiche speciali e può essere utilizzato in campi chimici, fotovoltaici, chip e altri. Soprattutto nel campo dei chip, sono le proprietà semiconduttrici del silicio a renderlo la pietra angolare dei chip. Nel campo del fotovoltaico può essere utilizzato per la produzione di energia solare. Inoltre, il silicio costituisce il 25,8% della crosta terrestre. È relativamente conveniente da estrarre e ha una forte riciclabilità, quindi il prezzo è basso, il che migliora ulteriormente la gamma di applicazioni del silicio.
1. Silicio: la pietra angolare dei materiali dei chip I materiali di silicio sono suddivisi in silicio monocristallino e silicio policristallino a seconda della diversa disposizione delle celle unitarie. La più grande differenza tra il silicio monocristallino e il silicio policristallino è che la disposizione delle celle unitarie del silicio monocristallino è ordinata, mentre il silicio policristallino è disordinato. In termini di metodi di produzione, il silicio policristallino viene generalmente prodotto versando direttamente il materiale di silicio in un crogiolo per fonderlo e quindi raffreddarlo. Il silicio monocristallino viene formato in una bacchetta di cristallo tirando un singolo cristallo (metodo Czochralski). In termini di proprietà fisiche, le caratteristiche dei due tipi di silicio sono abbastanza diverse. Il silicio monocristallino ha una forte conduttività elettrica e un'elevata efficienza di conversione fotoelettrica. L'efficienza di conversione fotoelettrica del silicio monocristallino è generalmente compresa tra il 17% e il 25%, mentre l'efficienza del silicio policristallino è inferiore al 15%.

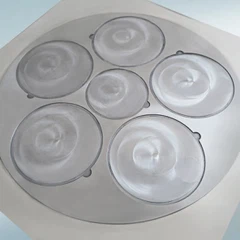
▲Wafer di silicio semiconduttore e wafer di silicio fotovoltaico

▲Struttura della cella unitaria in silicio monocristallino
Wafer di silicio fotovoltaico:A causa dell'effetto fotoelettrico e degli evidenti vantaggi del silicio monocristallino, le persone utilizzano wafer di silicio per completare la conversione dell'energia solare in energia elettrica. Nel campo fotovoltaico vengono generalmente utilizzate le celle in silicio monocristallino quadrate con angoli arrotondati. Vengono utilizzati anche wafer di silicio policristallino più economici, ma l'efficienza di conversione è inferiore.

▲ Parte anteriore e posteriore della cella in silicio monocristallino

▲Cella in silicio policristallino anteriore e posteriore
Poiché i wafer di silicio fotovoltaici hanno requisiti bassi per quanto riguarda parametri quali purezza e deformazione, il processo di produzione è relativamente semplice. Prendendo come esempio le celle in silicio monocristallino, il primo passo è tagliare e arrotondare. Innanzitutto, tagliare l'asta di silicio monocristallino in aste quadrate in base alle dimensioni richieste, quindi arrotondare i quattro angoli delle aste quadrate. La seconda fase è il decapaggio, che consiste principalmente nella rimozione delle impurità superficiali delle aste quadrate monocristalline. Il terzo passaggio è l'affettatura. Innanzitutto, incolla le aste quadrate pulite sul piano di lavoro. Quindi posizionare il piano di lavoro sull'affettatrice e tagliarlo secondo i parametri di processo impostati. Infine, pulire i wafer di silicio monocristallino e monitorare la levigatezza della superficie, la resistività e altri parametri.
Wafer di silicio semiconduttore:I wafer di silicio semiconduttore hanno requisiti più elevati rispetto ai wafer di silicio fotovoltaico. Innanzitutto, tutti i wafer di silicio utilizzati nell'industria dei semiconduttori sono di silicio monocristallino, per garantire le stesse proprietà elettriche di ciascuna posizione del wafer di silicio. In termini di forma e dimensione, i wafer di silicio monocristallino fotovoltaico sono quadrati, principalmente con lunghezze laterali di 125 mm, 150 mm e 156 mm. I wafer di silicio monocristallino utilizzati per i semiconduttori sono rotondi, con diametri di 150 mm (6-pollici wafer), 200 mm (8-pollici wafer) e 300 mm (12-pollici wafer). In termini di purezza, il requisito di purezza per i wafer di silicio monocristallino utilizzati per il fotovoltaico è compreso tra 4N-6N (99,99%-99,9999%), ma il requisito di purezza per i wafer di silicio monocristallino utilizzati per i semiconduttori è di circa 9N (99,9999999%)-11N (99,999999999%) e il requisito di purezza minima è 1000 volte quello dei wafer di silicio monocristallino utilizzati per il fotovoltaico. In termini di aspetto, la planarità superficiale, la levigatezza e la pulizia dei wafer di silicio utilizzati per i semiconduttori sono superiori a quelle dei wafer di silicio utilizzati per il fotovoltaico. La purezza è la più grande differenza tra i wafer di silicio monocristallino utilizzati per il fotovoltaico e i wafer di silicio monocristallino utilizzati per i semiconduttori.

▲Processo di produzione di wafer di silicio a semiconduttore
Lo sviluppo della legge di Moore è lo sviluppo dei wafer di silicio. Poiché i wafer di silicio semiconduttore sono rotondi, i wafer di silicio semiconduttori sono anche chiamati "wafer di silicio" o "wafer". I wafer sono il "substrato" per la produzione dei chip e tutti i chip vengono prodotti su questo "substrato". Nella storia dello sviluppo dei wafer di silicio semiconduttori, ci sono due direzioni principali: dimensioni e struttura.
In termini di dimensioni, il percorso di sviluppo dei wafer di silicio sta diventando sempre più grande: nella fase iniziale dello sviluppo dei circuiti integrati sono stati utilizzati wafer da 0.75-pollici. Aumentando l'area del wafer e il numero di chip su un singolo wafer è possibile ridurre i costi. Intorno al 1965, con l'introduzione della Legge di Moore, sia la tecnologia dei circuiti integrati che quella dei wafer di silicio inaugurarono un periodo di rapido sviluppo. I wafer di silicio hanno attraversato i nodi da 4-pollici, 6-pollici, 8-pollici e 12-pollici. Da quando Intel e IBM hanno sviluppato congiuntamente la produzione di chip wafer da 12-pollici nel 2001, l'attuale wafer di silicio mainstream è costituito da wafer da 12-pollici, che rappresentano circa il 70%, ma i wafer da 18-pollici (450 mm) hanno stato messo all'ordine del giorno.

▲Parametri di diverse dimensioni di wafer

▲Lo sviluppo delle dimensioni del wafer di silicio
In termini di struttura, la direzione di sviluppo dei wafer di silicio sta diventando sempre più complessa: nella fase iniziale dello sviluppo dei circuiti integrati esisteva un solo tipo di chip logico, ma con il crescente numero di scenari applicativi, chip logici, dispositivi di potenza , chip analogici, chip misti analogici e digitali, chip di archiviazione flash/DRAM, chip a radiofrequenza, ecc. sono apparsi uno dopo l'altro, facendo sì che i wafer di silicio abbiano forme strutturali diverse. Ora, ci sono principalmente tre tipi:
PW (wafer polacco):cialda lucida. I wafer di silicio tagliati direttamente dopo aver estratto i singoli cristalli non sono perfetti in termini di levigatezza o deformazione, quindi devono prima essere lucidati. Questo metodo è anche il modo più primitivo per elaborare i wafer di silicio.
AW (ricottura wafer):Cialda ricotta. Con il continuo sviluppo della tecnologia di processo e la continua riduzione delle dimensioni dei transistor, i difetti dei wafer lucidati vengono gradualmente scoperti, come difetti reticolari locali sulla superficie dei wafer di silicio e un elevato contenuto di ossigeno sulla superficie dei wafer di silicio. Per risolvere questi problemi è stata sviluppata la tecnologia di ricottura dei wafer. Dopo la lucidatura, il wafer di silicio viene posto in un tubo del forno riempito con gas inerte (solitamente argon) per la ricottura ad alta temperatura. Ciò non solo può riparare i difetti reticolari sulla superficie del wafer di silicio, ma anche ridurre il contenuto di ossigeno superficiale.
EW (wafer epitassia):wafer di silicio epitassiale. Con i crescenti scenari applicativi dei circuiti integrati, i wafer di silicio standard prodotti dalle fabbriche di wafer di silicio non sono più in grado di soddisfare i requisiti di alcuni prodotti in termini di proprietà elettriche. Allo stesso tempo, i difetti reticolari ridotti dalla ricottura termica non possono soddisfare i requisiti di larghezza della linea sempre più piccoli. Ciò ha portato alla nascita dei wafer di silicio epitassiali. Il solito strato epitassiale è un film sottile di silicio. Uno strato di film sottile di silicio viene cresciuto sulla base del wafer di silicio originale utilizzando la tecnologia di deposizione di film sottile. Poiché il substrato di silicio esiste come cristallo seme nell'epitassia del silicio, la crescita dello strato epitassiale replicherà la struttura cristallina del wafer di silicio. Poiché il wafer di silicio substrato è un monocristallo, anche lo strato epitassiale è un monocristallo. Tuttavia, poiché non è lucidato, i difetti reticolari sulla superficie del wafer di silicio dopo la crescita possono essere ridotti a un livello molto basso.
Gli indicatori tecnici dell'epitassia includono principalmente lo spessore dello strato epitassiale e la sua uniformità, uniformità della resistività, controllo del metallo del corpo, controllo delle particelle, difetti di impilamento, dislocazioni e altri controlli dei difetti. In questa fase, gli utenti hanno raggiunto un'elevata qualità del wafer di silicio epitassiale ottimizzando la temperatura di reazione epitassiale, la portata del gas epitassiale e i gradienti di temperatura centrale e marginale. A causa dei diversi prodotti e della necessità di aggiornamenti tecnologici, il processo epitassiale è stato continuamente ottimizzato per ottenere un'elevata qualità del wafer di silicio epitassiale.
Inoltre, la tecnologia attuale può generare strati epitassiali con elementi droganti di resistività e concentrazioni di drogaggio diverse da quelle del wafer di silicio originale, il che rende più semplice il controllo delle proprietà elettriche del wafer di silicio cresciuto. Ad esempio, uno strato epitassiale di silicio di tipo N può essere generato su un wafer di silicio di tipo P, formando così una giunzione PN drogata a bassa concentrazione, che può ottimizzare la tensione di rottura e ridurre l'effetto latch nella successiva produzione del chip. Lo spessore dello strato epitassiale varia generalmente a seconda dello scenario di utilizzo. Generalmente, lo spessore del chip logico è compreso tra 0,5 micron e 5 micron, mentre lo spessore del dispositivo di alimentazione è compreso tra circa 50 micron e 100 micron perché deve resistere all'alta tensione.

▲Processo di crescita del wafer di silicio epitassiale

▲Drogaggio diverso dei wafer epitassiali
SW (wafer SOI):SOI sta per Silicon-On-Insulator. I wafer di silicio SOI sono spesso utilizzati nei chip front-end RF a causa dei loro vantaggi come piccola capacità parassita, piccolo effetto di canale corto, elevata densità di eredità, alta velocità, basso consumo energetico e soprattutto basso rumore del substrato.

▲Struttura MOS in silicio ordinaria

▲Struttura MOS del wafer di silicio SOI
Esistono quattro metodi principali per produrre wafer di silicio SOI:Tecnologia SIMOX, tecnologia Bonding, tecnologia Sim-bond e tecnologia Smart-CutTM; il principio dei wafer di silicio SOI è relativamente semplice e l'obiettivo principale è aggiungere uno strato isolante (generalmente principalmente biossido di silicio SiO2) al centro del substrato.

▲Quattro tecnologie per la produzione di wafer SOI
Dal punto di vista dei parametri prestazionali, la tecnologia Smart-CutTM rappresenta la prestazione più eccellente nell'attuale tecnologia di produzione di wafer di silicio SOI. Le prestazioni della tecnologia Simbond non sono molto diverse da quelle della tecnologia Smart-Cut, ma in termini di spessore del silicio superiore, il wafer di silicio SOI prodotto dalla tecnologia Smart-Cut è più sottile e, dal punto di vista dei costi di produzione, Smart La tecnologia -Cut può riutilizzare i wafer di silicio. Per la futura produzione di massa, la tecnologia Smart-Cut presenta maggiori vantaggi in termini di costi, quindi l’industria ora riconosce generalmente la tecnologia Smart-Cut come la futura direzione di sviluppo dei wafer di silicio SOI.

▲Confronto delle prestazioni di diverse tecnologie di produzione di wafer SOI
Tecnologia SIMOX: SIMOX sta per Separation by Implanted Oxygen. Gli atomi di ossigeno vengono iniettati nel wafer e quindi ricotti ad alta temperatura per reagire con gli atomi di silicio circostanti per formare uno strato di biossido di silicio. La difficoltà di questa tecnologia è controllare la profondità e lo spessore dell'impianto di ioni di ossigeno. Ha requisiti elevati per la tecnologia di impianto ionico.
Tecnologia di incollaggio: La tecnologia di incollaggio è anche chiamata tecnologia di incollaggio. I wafer di silicio SOI realizzati mediante incollaggio sono anche chiamati Bonded SOI, o BSOI in breve. La tecnologia di bonding richiede due normali wafer di silicio, uno dei quali viene ricoperto con uno strato di ossido (SiO2) e poi legato con un'altra fonte di silicio. La connessione è lo strato di ossido. Infine viene macinato e lucidato fino alla profondità desiderata dello strato sepolto (SiO2). Poiché la tecnologia di incollaggio è più semplice della tecnologia di impianto ionico, la maggior parte dei wafer di silicio SOI sono attualmente realizzati utilizzando la tecnologia di incollaggio.

▲Silicio su isolante

▲Metodo di incollaggio del wafer per formare silicio sull'isolante
Tecnologia Sim-bond:tecnologia di incollaggio con iniezione di ossigeno. La tecnologia Sim-bond è una combinazione di SIMOX e della tecnologia bond. Il vantaggio è che lo spessore dello strato di ossido sepolto può essere controllato con elevata precisione. Il primo passo consiste nell'iniettare ioni di ossigeno in un wafer di silicio, quindi ricottura ad alta temperatura per formare uno strato di ossido, quindi formare uno strato di ossido di SiO2 sulla superficie del wafer di silicio. Il secondo passaggio consiste nel collegare il wafer di silicio a un altro wafer. Quindi ricottura ad alta temperatura per formare un'interfaccia di legame perfetta. Il terzo passo è il processo di diradamento. L'assottigliamento viene eseguito utilizzando la tecnologia CMP, ma a differenza della tecnologia bond, il sim-bond ha uno strato autobloccante, che si fermerà automaticamente durante la macinazione sullo strato SiO2. Quindi lo strato di SiO2 viene rimosso mediante attacco. L'ultimo passaggio è la lucidatura.
Tecnologia di taglio intelligente:tecnologia di peeling intelligente. La tecnologia Smart-cut è un'estensione della tecnologia di incollaggio. Il primo passo è ossidare un wafer e generare uno spessore fisso di SiO2 sulla superficie del wafer. Il secondo passo consiste nell'utilizzare la tecnologia di impianto ionico per iniettare ioni idrogeno in una profondità fissa del wafer. Il terzo passaggio consiste nell'incollare un altro wafer al wafer ossidato. Il quarto passaggio consiste nell'utilizzare la tecnologia di ricottura termica a bassa temperatura per formare bolle con ioni idrogeno, che provocano il distacco di una porzione del wafer di silicio. Quindi viene utilizzata la tecnologia di ricottura termica ad alta temperatura per aumentare la forza di adesione. Il quinto passaggio consiste nell'appiattire la superficie del silicio. Questa tecnologia è riconosciuta a livello internazionale come la direzione di sviluppo della tecnologia SOI. Lo spessore dello strato di ossido sepolto è completamente determinato dalla profondità di impianto degli ioni idrogeno, che è più accurata. Inoltre, il wafer sbucciato può essere riutilizzato, il che riduce notevolmente i costi.

▲ Metodo SIM-bond per formare silicio su isolante

▲Metodo di taglio intelligente per formare silicio su isolante
2. Tecnologia di produzione ad alta barriera 1. Tecnologia di produzione
La materia prima dei wafer di silicio è il quarzo, comunemente noto come sabbia, che può essere estratto direttamente in natura. Il processo di produzione dei wafer può essere completato in più fasi: principalmente disossidazione e purificazione, raffinazione del polisilicio, lingotti di silicio monocristallino (barre di silicio), laminazione, taglio dei wafer, lucidatura dei wafer, ricottura, test, confezionamento e altre fasi.

▲Processo di produzione di wafer semiconduttori CZ (Czochralski).

▲ Schema del cristallo singolo CZ Farad
Disossidazione e purificazione:Il primo passo nella produzione dei wafer di silicio è la disossidazione e la purificazione del minerale di quarzo. I processi principali comprendono la cernita, la separazione magnetica, la flottazione, il degasaggio ad alta temperatura, ecc. Le principali impurità di ferro e alluminio presenti nel minerale vengono rimosse.
Raffinazione del polisilicio:Dopo aver ottenuto SiO2 relativamente puro, il silicio monocristallino viene generato attraverso reazioni chimiche. La reazione principale è SiO2+C→Si+CO. Una volta completata la reazione, la CO evapora direttamente, quindi rimangono solo cristalli di silicio. In questo momento, il silicio è silicio policristallino ed è silicio grezzo, contenente molte impurità. Per filtrare le impurità in eccesso, il silicio grezzo ottenuto deve essere decapato. Gli acidi comunemente utilizzati sono l'acido cloridrico (HCl), l'acido solforico (H2SO4), ecc. Il contenuto di silicio dopo l'immersione nell'acido è generalmente superiore al 99,7%. Durante il processo di decapaggio, nell'acido vengono disciolti e filtrati anche ferro, alluminio e altri elementi. Tuttavia, il silicio reagisce anche con l'acido per generare SiHCl3 (triclorosilano) o SiCl4 (tetracloruro di silicio). Entrambe le sostanze però sono allo stato gassoso, quindi dopo il decapaggio le impurità originali come ferro e alluminio si sono disciolte nell'acido, ma il silicio è diventato gassoso. Infine, il SiHCl3 o SiCl4 gassoso di elevata purezza viene ridotto con idrogeno per ottenere silicio policristallino di elevata purezza.
Il metodo CZ produce silicio monocristallino:i wafer di silicio sono utilizzati principalmente nei chip logici e di memoria, con una quota di mercato di circa il 95%; il metodo CZ ha avuto origine dal disegno di Czochralski di sottili filamenti di metallo fuso nel 1918, quindi è anche chiamato metodo CZ. Questa è oggi la tecnologia principale per la coltivazione del silicio monocristallino. Il processo principale consiste nel mettere il silicio policristallino in un crogiolo, riscaldarlo per scioglierlo, quindi bloccare un cristallo seme di silicio monocristallino e sospenderlo sopra il crogiolo. Quando lo si tira verticalmente, un'estremità viene inserita nella massa fusa finché non si scioglie, quindi viene ruotata lentamente e tirata verso l'alto. In questo modo l'interfaccia tra il liquido e il solido si condenserà gradualmente fino a formare un unico cristallo. Poiché l'intero processo può essere considerato come un processo di replicazione del cristallo seme, il cristallo di silicio generato è silicio monocristallino. Inoltre, il drogaggio del wafer viene effettuato anche nel processo di estrazione del monocristallo, solitamente nel drogaggio in fase liquida e nel drogaggio in fase gassosa. Il drogaggio in fase liquida si riferisce all'aggiunta di elementi di tipo P o di tipo N nel crogiolo. Durante il processo di estrazione dei singoli cristalli, questi elementi possono essere trascinati direttamente nella barra di silicio.

▲ Metodo del cristallo singolo CZ Faraday

▲ Asta di silicio dopo aver estratto il cristallo singolo
Diametro di laminazione:Poiché è difficile controllare il diametro dell'asta di silicio monocristallino durante il processo di estrazione del monocristallo, per ottenere un'asta di silicio di diametro standard, come 6 pollici, 8 pollici, 12 pollici, ecc. Dopo aver tirato il cristallo singolo, il diametro del lingotto di silicio verrà laminato. La superficie dell'asta di silicio dopo il rotolamento è liscia e l'errore dimensionale è minore.
Smussatura di taglio:Dopo aver ottenuto il lingotto di silicio, si procede al taglio del wafer. Il lingotto di silicio viene posizionato su una macchina da taglio fissa e tagliato secondo il programma di taglio impostato. Poiché lo spessore del wafer di silicio è piccolo, il bordo del wafer di silicio tagliato è molto affilato. Lo scopo della smussatura è quello di formare un bordo liscio. Il wafer di silicio smussato ha uno stress centrale inferiore, che lo rende più solido e non facile da rompere nella futura produzione di chip.
Lucidatura:Lo scopo principale della lucidatura è rendere la superficie del wafer più liscia, piatta e priva di danni e garantire la consistenza dello spessore di ciascun wafer.
Confezione di prova:Dopo aver ottenuto il wafer di silicio lucidato, è necessario testarne le proprietà elettriche, come la resistività e altri parametri. La maggior parte delle fabbriche di wafer di silicio dispongono di servizi di wafer epitassiali. Se sono necessari wafer epitassiali, verrà effettuata la crescita del wafer epitassiale. Se il wafer epitassiale non è necessario, verrà imballato e spedito ad altre fabbriche di wafer epitassiali o fabbriche di wafer.
Metodo di fusione a zone (FZ):I wafer di silicio realizzati con questo metodo vengono utilizzati principalmente in alcuni chip di potenza, con una quota di mercato di circa il 4%; i wafer di silicio realizzati da FZ (metodo di fusione a zona) sono utilizzati principalmente come dispositivi di potenza. E la dimensione dei wafer di silicio è principalmente di 8 pollici e 6 pollici. Attualmente, circa il 15% dei wafer di silicio sono realizzati con il metodo di fusione a zone. Rispetto ai wafer di silicio realizzati con il metodo CZ, la caratteristica più importante del metodo FZ è che ha una resistività relativamente elevata, una purezza più elevata e può resistere all'alta tensione, ma è difficile realizzare wafer di grandi dimensioni e le proprietà meccaniche sono scarse, quindi viene spesso utilizzato per i wafer di silicio dei dispositivi di potenza ed è raramente utilizzato nei circuiti integrati.
Ci sono tre fasi nella produzione di barre di silicio monocristallino mediante il metodo di fusione a zone:
1. Riscaldare il silicio policristallino, entrare in contatto con il cristallo seme e ruotare verso il basso per estrarre il cristallo singolo. In una camera del forno sotto vuoto o in un ambiente con gas inerte, utilizzare il campo elettrico per riscaldare l'asta di silicio policristallino finché il silicio policristallino nell'area riscaldata non si scioglie per formare una zona fusa.
2. Contatta la zona fusa con il cristallo seme e scioglilo.
3. Spostando la posizione di riscaldamento del campo elettrico, la zona fusa sul polisilicio si muove continuamente verso l'alto, mentre il cristallo seme ruota lentamente e si allunga verso il basso, formando gradualmente un'asta di silicio monocristallino. Poiché il metodo di fusione a zona non utilizza un crogiolo, si evitano molte fonti di inquinamento e il cristallo singolo estratto dal metodo di fusione a zona ha le caratteristiche di elevata purezza.

▲ Struttura spaziale monocristallina FZ Farad

▲Diagramma schematico dell'estrazione del monocristallo FZ
2. Costo di produzione
I wafer di silicio semiconduttore hanno requisiti di purezza e proprietà elettriche più elevati rispetto ai wafer di silicio per la nuova energia, quindi nel processo di produzione sono necessarie più fasi di purificazione e fornitura di materie prime, con conseguente gamma più diversificata di materie prime di produzione. Pertanto, la percentuale del costo del materiale in silicio è relativamente ridotta, ma la percentuale delle spese di produzione sarà relativamente aumentata.
Per i wafer di silicio semiconduttori, il costo della materia prima è il costo principale, rappresentando circa il 47% del costo aziendale principale. Il secondo sono le spese di produzione, che rappresentano circa il 38,6%. Similmente all’industria manifatturiera dei semiconduttori, l’industria dei wafer di silicio è un settore ad alta intensità di capitale con una forte domanda di investimenti in immobilizzazioni, che genererà elevate spese di produzione a causa dell’ammortamento di immobilizzazioni come macchinari e attrezzature. Infine, il costo diretto del lavoro incide per circa il 14,4%.
Tra i costi delle materie prime per la produzione di wafer di silicio, il polisilicio è la materia prima principale, rappresentando circa il 30,7%. Il secondo riguarda i materiali da imballaggio, che rappresentano circa il 17,0%. Poiché i wafer di silicio semiconduttori hanno elevati requisiti di pulizia e vuoto, soprattutto per i wafer di silicio che si ossidano facilmente, i requisiti per l'imballaggio sono molto più elevati di quelli per i wafer di silicio di nuova energia. Pertanto, nella struttura dei costi, i materiali di imballaggio rappresentano una percentuale elevata. I crogioli al quarzo rappresentano circa l’8,7% del costo della materia prima. Anche il crogiolo di quarzo utilizzato nella produzione di wafer di silicio semiconduttore è un crogiolo usa e getta, ma le proprietà fisiche e termiche del crogiolo sono più impegnative. Il liquido lucidante, la mola e il tampone lucidante rappresentano il 13,8% in totale e vengono utilizzati principalmente nel processo di lucidatura dei wafer di silicio.

▲Struttura dei costi operativi dell’industria del silicio nel 2018

▲Composizione delle materie prime dell'industria del silicio nel 2018
I costi dell'acqua e dell'elettricità rappresentano circa il 15% del costo di produzione: nel costo di produzione, i costi totali dell'acqua e dell'elettricità rappresentano circa il 15% dell'intero costo di produzione, di cui i costi dell'elettricità rappresentano circa l'11,4% e i costi dell'acqua rappresentano circa il 15% dell'intero costo di produzione. circa il 3,4%. In termini di importi corrispondenti, secondo i dati finanziari 2018 del Silicon Industry Group, il costo totale dei costi di elettricità e acqua è equivalente al costo dei materiali di imballaggio, che rappresentano circa la metà del materiale in polisilicio. Il costo dell'elettricità è leggermente superiore a quello dei crogioli al quarzo di circa il 20%.

▲Proporzione dei costi di produzione dell’industria del silicio nel 2018

▲ Composizione parziale dei costi di Silicon Industry Group nel 2018 (Unità: 10,000 yuan)
3,quattro barriere alla produzione di wafer di silicio
Le barriere per i wafer di silicio sono relativamente elevate, soprattutto per i wafer di silicio semiconduttori. Esistono quattro barriere principali: barriere tecniche, barriere di certificazione, barriere relative alle apparecchiature e barriere patrimoniali.

▲ I principali ostacoli all'industria manifatturiera dei wafer di silicio
Barriere tecniche:Gli indicatori tecnici dei wafer di silicio sono relativamente grandi. Oltre alle dimensioni comuni, allo spessore di lucidatura, ecc., ci sono anche deformazione, resistività, curvatura, ecc. dei wafer di silicio. In termini di wafer di silicio tradizionali da 300 mm, a causa degli elevati requisiti di uniformità dei processi avanzati per wafer di silicio, rispetto ai wafer da 200 mm, vengono aggiunti parametri quali planarità, deformazione, curvatura e residui metallici superficiali per monitorare i requisiti di qualità dei wafer di silicio da 300 mm . In termini di purezza, i wafer di silicio di processo avanzato devono essere di circa 9N (99,9999999%)-11N (99,999999999%), che rappresenta la principale barriera tecnica per i fornitori di wafer di silicio.
I wafer di silicio sono prodotti altamente personalizzati; la purezza è il parametro più basilare dei wafer di silicio e anche la principale barriera tecnica. Inoltre, i wafer di silicio non sono prodotti universali e non possono essere copiati. Le specifiche dei wafer di silicio di grandi dimensioni nelle varie fonderie di wafer sono completamente diverse e i diversi usi dei vari prodotti terminali porteranno anche a requisiti completamente diversi per i wafer di silicio. Ciò richiede ai produttori di wafer di silicio di progettare e produrre diversi wafer di silicio in base ai diversi prodotti del cliente finale, il che aumenta ulteriormente la difficoltà di fornitura di wafer di silicio.

▲Previsione degli utili dei segmenti di business dell'azienda
Ostacoli alla certificazione:I produttori di chip impongono requisiti severi sulla qualità delle varie materie prime e sono molto cauti nella selezione dei fornitori. Esistono elevate barriere all'ingresso nell'elenco dei fornitori dei produttori di chip. Di solito, i produttori di chip richiedono ai fornitori di wafer di silicio di fornire alcuni wafer di silicio per la produzione di prova, e la maggior parte di essi viene utilizzata per wafer di prova, non per wafer di produzione di massa di wafer. Dopo aver superato i wafer di prova, verranno prodotti in prova piccoli lotti di wafer per la produzione di massa. Dopo aver superato la certificazione interna, il produttore di chip invierà i prodotti ai clienti a valle. Dopo aver ottenuto la certificazione del cliente, il fornitore di wafer di silicio verrà finalmente certificato e verrà firmato il contratto di acquisto. Ci vuole molto tempo prima che i prodotti delle aziende produttrici di wafer di silicio semiconduttori entrino nella catena di fornitura dei produttori di chip. Il ciclo di certificazione per i nuovi fornitori dura almeno 12-18 mesi.
Inoltre, le barriere di certificazione dai wafer di prova ai wafer di produzione di massa: attualmente, la maggior parte dei wafer da 12-pollici in Cina rimane nella fornitura di wafer di prova, ma le procedure di certificazione per i wafer di prova sono completamente diverse da quelle per wafer per la produzione di massa e gli standard di certificazione per i wafer di silicio per la produzione di massa sono più rigorosi. Poiché i wafer di silicio di prova non producono chip, devono essere certificati solo dalla stessa fonderia di wafer e devono essere certificati solo presso l'attuale sito di produzione. Tuttavia, i wafer di silicio prodotti in serie devono essere certificati dai clienti Terminal Fables e monitorati in tutte le fasi dell’intero processo di produzione prima di poter essere forniti in lotti. In generale, al fine di mantenere la stabilità della fornitura di wafer di silicio e della resa dei chip. Una volta che un produttore di wafer e un fornitore di wafer di silicio stabiliscono un rapporto di fornitura, non cambieranno facilmente fornitore ed entrambe le parti stabiliranno un meccanismo di feedback per soddisfare le esigenze personalizzate, e la vischiosità tra fornitori di wafer di silicio e clienti continuerà ad aumentare. Se un nuovo produttore di wafer di silicio si unisce alla schiera dei fornitori, deve garantire un rapporto di cooperazione più stretto e una qualità dei wafer di silicio più elevata rispetto al fornitore originale. Pertanto, nell'industria dei wafer di silicio, la viscosità tra i fornitori di wafer di silicio e i produttori di wafer è relativamente ampia ed è difficile per i nuovi fornitori rompere la viscosità.
Barriere per apparecchiature:L'attrezzatura principale per la produzione di wafer di silicio è il forno a cristallo singolo, che può essere descritto come la "macchina per fotolitografia" nei wafer di silicio. I forni a cristallo singolo dei principali produttori internazionali di wafer di silicio sono tutti prodotti da loro stessi. Ad esempio, i forni a cristallo singolo di Shin-Etsu e SUMCO sono progettati e fabbricati in modo indipendente dalla società o progettati e fabbricati attraverso filiali della holding, e altri produttori di wafer di silicio non possono acquistarli. Altri importanti produttori di wafer di silicio hanno i propri fornitori indipendenti di forni a cristallo singolo e firmano rigorosi accordi di riservatezza, il che rende impossibile l'acquisto per i produttori esterni di wafer di silicio, oppure possono acquistare solo normali forni a cristallo singolo, ma non possono fornire forni a cristallo singolo ad alte specifiche. . Pertanto, le barriere legate alle apparecchiature sono anche il motivo per cui i produttori nazionali non possono entrare tra i principali fornitori di wafer di silicio a livello mondiale.
Barriere patrimoniali:Il processo di produzione dei wafer di silicio semiconduttore è complesso e richiede l'acquisto di apparecchiature di produzione avanzate e costose, oltre a continue modifiche e debug in base alle diverse esigenze dei clienti. A causa degli elevati costi fissi come l’ammortamento delle apparecchiature, i cambiamenti nella domanda a valle hanno un impatto maggiore sull’utilizzo della capacità delle aziende produttrici di wafer di silicio e quindi sui profitti delle aziende produttrici di wafer di silicio. In particolare, le aziende appena entrate nel settore dei wafer di silicio si trovavano quasi in perdita prima di raggiungere le spedizioni su larga scala e hanno requisiti elevati in termini di barriere patrimoniali. Inoltre, a causa del lungo ciclo di certificazione delle fabbriche di wafer per wafer di silicio, i produttori di wafer di silicio devono continuare a investire durante questo periodo, il che richiede anche molti fondi.
3. Sarà ancora il re dei materiali semiconduttori Attualmente, il mercato dei wafer semiconduttori è dominato dai materiali in silicio. I materiali in silicio rappresentano circa il 95% dell'intero mercato dei semiconduttori. Gli altri materiali sono principalmente materiali semiconduttori compositi, principalmente wafer GaAs di materiale semiconduttore di seconda generazione e wafer di GaN e materiali semiconduttori di terza generazione. Tra questi, i wafer di silicio sono principalmente chip logici, chip di memoria, ecc. E sono i materiali wafer semiconduttori più utilizzati. I wafer GaAs sono principalmente chip RF e i principali scenari applicativi sono bassa tensione e alta frequenza; i materiali semiconduttori di terza generazione sono principalmente chip ad alta potenza e alta frequenza e gli scenari applicativi principali sono alta frequenza e alta potenza.

▲Rapporto materiale wafer

▲ Ambito di applicazione di wafer di materiali diversi
I semiconduttori composti e i materiali in silicio non sono in una relazione competitiva, ma in una relazione complementare; le leggi di sviluppo dei materiali semiconduttori (in particolare wafer, substrati e materiali wafer epitassiali) comprendono tre percorsi, vale a dire dimensione, velocità e potenza, e i tre percorsi corrispondono ai materiali semiconduttori di prima, seconda e terza generazione.

▲Confronto prestazionale dei materiali di prima/seconda/terza generazione
Materiali semiconduttori di prima generazione:Percorso di grandi dimensioni: i materiali semiconduttori di prima generazione si riferiscono ai materiali in silicio. I materiali in silicio sono i primi materiali per wafer sviluppati e sono anche i materiali con la tecnologia più matura, il costo più basso e la catena industriale più completa in questa fase. Allo stesso tempo, all’aumentare delle dimensioni dei wafer di silicio, diminuisce il costo di un singolo chip. Le principali aree di applicazione sono i chip logici e i campi a bassa tensione e basso consumo. Le dimensioni dei wafer di silicio variano da 2 pollici, 4 pollici, 6 pollici, 8 pollici, fino all'attuale tecnologia mainstream dei wafer da 12-pollici. Tipiche aziende produttrici di wafer di silicio includono la giapponese Shin-Etsu Chemical, Sumco, ecc. Attualmente, le principali fabbriche internazionali di wafer utilizzano materiali di silicio come principale materiale di produzione.

▲Confronto tra diverse dimensioni di wafer
Materiali semiconduttori di seconda generazione:percorso ad alta velocità. Poiché il chip deve essere in grado di resistere alla commutazione ad alta frequenza nel circuito RF, è stato inventato il wafer semiconduttore di seconda generazione. Il campo di applicazione principale è il circuito RF e il campo terminale tipico è il chip RF dei terminali mobili come i telefoni cellulari. Il semiconduttore di seconda generazione è rappresentato principalmente da GaAs (arseniuro di gallio) e InP (fosfuro di indio), tra cui GaAs è il materiale per chip RF per terminali mobili comunemente utilizzato oggi. Le tipiche aziende di fonderia includono Taiwan Win Semiconductors, Macronix, Skyworks, Qorvo, ecc., che sono società IDM di chip RF. La corrente principale è rappresentata dai wafer da 4-pollici e 6-pollici.
Materiali semiconduttori di terza generazione:percorso ad alta potenza: quasi allo stesso punto di partenza, con il maggior numero di opportunità. La terza via è quella di aumentare la potenza, cosa che ne favorirà l'applicazione diffusa nel campo dei circuiti ad alta potenza. I materiali principali sono SiC e GaN. I terminali principali sono industriali, automobilistici e altri settori. Il percorso di alimentazione ha sviluppato chip IGBT su materiali di silicio, mentre i materiali SiC (carburo di silicio) e GaN (nitruro di gallio) hanno prestazioni più elevate rispetto agli IGBT. Al momento, i wafer SiC sono principalmente da 4-pollici e 6-pollici, mentre i materiali GaN sono principalmente da 6-pollici e 8-pollici. Le principali fonderie del mondo includono Cree e Wolfspeed negli Stati Uniti e X-Fab in Germania. Tuttavia, anche in questo campo lo sviluppo dei colossi internazionali è relativamente lento. Le aziende nazionali come Sanan Optoelectronics, sebbene esista ancora un certo divario a livello tecnologico, sono nella fase iniziale dell'intero settore e hanno maggiori probabilità di rompere il monopolio straniero e occupare un posto nella mappa internazionale delle fonderie di energia.
I materiali composti richiedono substrati di silicio:Sebbene attualmente esista un gran numero di chip wafer SiC e GaN, come i caricabatterie GaN rilasciati da Xiaomi, OPPO e Realme, e il modello3 rilasciato da Tesla utilizza MOSFET SiC invece di IGBT. Tuttavia, per i wafer, la maggior parte dei chip semiconduttori compositi di consumo attualmente utilizza wafer di silicio come substrati, quindi produce wafer epitassiali composti e quindi produce chip su wafer epitassiali.
Il costo dei wafer semiconduttori composti è relativamente elevato:Allo stato attuale, a causa dell'incompletezza della catena industriale dei semiconduttori compositi, la capacità di produzione dei semiconduttori compositi è bassa e il prezzo dei wafer dei semiconduttori compositi è relativamente alto. Ciò porta a una scarsa accettazione da parte degli utenti finali e la soluzione tradizionale per l'elettronica di consumo è ancora "substrato di silicio + wafer epitassiale composto". Nel settore automobilistico, gli IGBT basati su silicio rappresentano ancora la soluzione più diffusa. I chip IGBT a base di silicio hanno costi bassi e un'ampia gamma di tensioni opzionali. Il prezzo dei dispositivi MOSFET SiC è da 6 a 10 volte quello degli IGBT a base di silicio. Confrontando i parametri prestazionali di SiC-MOSFET e Si-IGBT con i parametri tecnici 650 V/20 A di Infineon, SiC-MOSFET è ancora superiore a Si-IGBT in termini di parametri prestazionali, ma in termini di prezzo, SiC-MOSFET è 7 volte quello di Si-IGBT. Inoltre, al diminuire della resistenza di conduzione dei dispositivi SiC, il prezzo del SiC-MOSFET aumenta in modo esponenziale. Ad esempio, quando la resistenza è di 45 milliohm, il SiC-MOSFET costa solo 57,6 dollari, quando la resistenza è di 11 milliohm, il prezzo è di 159,11 dollari, e quando la resistenza è pari a 6 milliohm, il prezzo ha raggiunto $ 310,98.

▲Confronto Fineon SiC-MOSFET e Si-IGBT

▲Prezzo Infinity SiC-MOSFET e relazione sulla resistenza
4, gli sforzi nazionali hanno creato un enorme potenziale di mercato.
1. Il mercato dei wafer di silicio sta entrando in un ciclo di crescita.
La percentuale di materiali per la produzione di semiconduttori è aumentata di anno in anno. I materiali semiconduttori possono essere suddivisi in materiali di imballaggio e materiali di produzione (compresi wafer di silicio e vari prodotti chimici, ecc.). Nel lungo periodo, i materiali per la produzione di semiconduttori e i materiali per l’imballaggio seguono la stessa tendenza. Tuttavia, dal 2011, con il continuo sviluppo di processi avanzati, il consumo di materiali di produzione di semiconduttori è gradualmente aumentato e il divario tra materiali di produzione e materiali di imballaggio è gradualmente aumentato. Nel 2018, le vendite di materiali di produzione sono state pari a 32,2 miliardi di dollari, le vendite di materiali di imballaggio sono state di 19,7 miliardi di dollari e i materiali di produzione sono stati circa 1,6 volte superiori a quelli dei materiali di imballaggio. Tra i materiali semiconduttori, i materiali di produzione rappresentano circa il 62% e i materiali di imballaggio rappresentano il 38%.

▲Percentuale del consumo di materiali semiconduttori nel 2018

▲Rapporto costo materiale di produzione dei semiconduttori
I wafer di silicio sono i maggiori materiali di consumo nella produzione di semiconduttori; tra i materiali di produzione, i wafer di silicio, in quanto materia prima dei semiconduttori, rappresentano la quota maggiore, raggiungendo il 37%. Dal 2017, con la sconfitta di Lee Sedol da parte di “AlphaGo”, le nuove tecnologie stellari guidate dall’intelligenza artificiale sono state le principali tecnologie che guidano lo sviluppo dei semiconduttori globali. In particolare, nel 2018, la domanda globale di memoria è aumentata, insieme allo scoppio della tecnologia blockchain, e la domanda di wafer di silicio ha raggiunto un livello record. L’aumento delle spedizioni globali di semiconduttori ha anche guidato il rapido aumento delle spedizioni di wafer di silicio. In termini di spedizioni, nel 2018, l’area globale di spedizione di wafer di silicio ha superato per la prima volta i 10 miliardi di pollici quadrati, raggiungendo i 12,7 miliardi di pollici quadrati. Nel 2019, a causa degli attriti commerciali nella prima metà dell’anno, l’area di spedizione è scesa a 11,8 miliardi di pollici quadrati. In termini di fatturato del mercato, le vendite sul mercato globale nel 2018 sono state di 11,4 miliardi di dollari e nel 2019 hanno raggiunto 11,2 miliardi di dollari.

▲2009-2019 Area globale di spedizione dei wafer di silicio

▲2009-2019 Vendite globali di wafer di silicio
Dal punto di vista della segmentazione dei wafer, a causa del costo elevato dei materiali semiconduttori di seconda e terza generazione e del fatto che la maggior parte dei semiconduttori compositi sono basati su wafer di silicio, i wafer di silicio rappresentano il 95% dei substrati di wafer globali. Dal punto di vista delle dimensioni specifiche dei wafer, i wafer da 12- pollici sono il tipo principale di wafer di silicio a livello mondiale. Nel 2018, i wafer da 12-pollici rappresentavano il 64% delle spedizioni globali di wafer di silicio, mentre i wafer da 8-pollici rappresentavano il 26%.

▲Rapporto di spedizione di wafer di silicio in base alle dimensioni
Dal punto di vista delle applicazioni terminali, il consumo globale di wafer da 12-pollici è principalmente costituito da chip di memoria, con Nand Flash e memoria DRAM che rappresentano circa il 75% in totale, di cui Nand Flash consuma circa il 33% di wafer, e Nand flash detiene il 35% del mercato a valle nel mercato degli smartphone. Si può vedere che l'aumento delle spedizioni e della capacità di smartphone è il fattore principale che guida la spedizione di wafer da 12-pollici. Tra i wafer da 12-pollici, i chip logici rappresentano circa il 25%, la DRAM rappresenta circa il 22,2% e altri chip come CIS rappresentano circa il 20%.
2. Il mercato cinese dei wafer di silicio per semiconduttori ha uno spazio enorme
Il mercato cinese dei materiali semiconduttori è cresciuto costantemente. Nel 2018, le vendite globali di materiali semiconduttori hanno raggiunto i 51,94 miliardi di dollari, con un aumento su base annua del 10,7%. Tra questi, le vendite della Cina sono state di 8,44 miliardi di dollari. A differenza del mercato globale, le vendite di materiali semiconduttori in Cina sono in crescita dal 2010 e sono cresciute a un tasso superiore al 10% per tre anni consecutivi dal 2016 al 2018. Il mercato globale dei materiali semiconduttori è fortemente influenzato da fattori ciclici, soprattutto a Taiwan , Cina e Corea del Sud, dove le fluttuazioni sono ampie. I mercati nordamericani ed europei sono quasi in uno stato di crescita zero. I materiali semiconduttori giapponesi registrano da tempo una crescita negativa. A livello globale, solo il mercato dei materiali semiconduttori nella Cina continentale si trova in una finestra di crescita a lungo termine. Il mercato cinese dei materiali semiconduttori è in netto contrasto con il mercato globale.
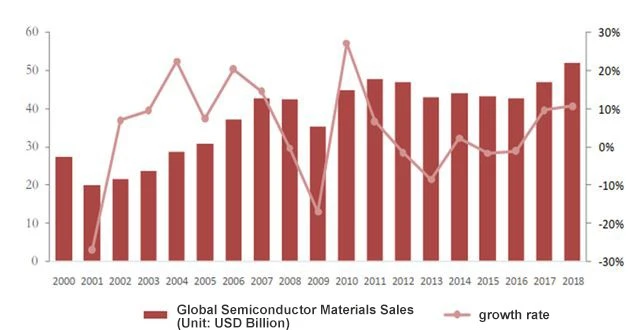
▲Vendite globali di materiali semiconduttori e tasso di crescita (in miliardi di dollari USA)

▲Vendite annuali di materiali semiconduttori per paese e regione (Unità: miliardi di dollari USA)
I materiali semiconduttori globali si stanno gradualmente spostando verso il mercato cinese continentale. Dalla quota di vendita di vari paesi e regioni, i primi tre paesi o regioni hanno rappresentato il 55% nel 2018 e l’effetto di concentrazione regionale è evidente. Tra questi, Taiwan, la Cina, rappresenta circa il 23% della capacità di produzione globale di wafer, rendendola la regione con la maggiore capacità produttiva al mondo. Le sue vendite di materiali semiconduttori ammontano a 11,4 miliardi di dollari, pari al 22% del totale mondiale, classificandosi al primo posto, ed è stata la più grande regione di consumo di materiali semiconduttori al mondo per nove anni consecutivi. La Corea del Sud rappresenta circa il 20% della capacità produttiva globale di wafer, con vendite di materiali semiconduttori pari a 8,72 miliardi di dollari, pari al 17%, al secondo posto. La Cina continentale rappresenta circa il 13% della capacità produttiva globale, con vendite di materiali semiconduttori pari a 8,44 miliardi di dollari, pari a circa il 16% della capacità produttiva mondiale, al terzo posto. Tuttavia, nel lungo periodo, la quota di mercato dei materiali semiconduttori nella Cina continentale è aumentata di anno in anno, dal 7,5% nel 2007 al 16,2% nel 2018. I materiali semiconduttori globali si stanno gradualmente spostando verso il mercato cinese continentale.

▲ Quota di vendita per paese e regione nel 2018

▲ Vendite di materiali semiconduttori e quota nella Cina continentale (in miliardi di dollari USA)
La capacità di produzione globale di wafer introdurrà una crescita esplosiva. La fabbrica di wafer da 12-pollici, che rappresenta la tecnologia più avanzata nelle fabbriche di wafer odierne, ha raggiunto il suo apice nella costruzione dal 2017 al 2019, con una media di fabbriche di wafer da 8 12-pollici aggiunte ogni anno in tutto il mondo. Si stima che entro il 2023 nel mondo ci saranno fabbriche di wafer da 138 12-pollici. Secondo le statistiche di IC Insight, a causa dell’incertezza della guerra commerciale sino-americana nella prima metà del 2019, le principali fabbriche di wafer di tutto il mondo hanno rinviato i loro piani di aumento della capacità, ma non li hanno annullati. Con la ripresa del commercio sino-americano nella seconda metà del 2019 e lo scoppio del mercato 5G, la capacità produttiva globale di wafer nel 2019 ha comunque mantenuto un aumento di 7,2 milioni di pezzi. Tuttavia, con l’arrivo dell’ondata di sostituzione del mercato 5G, la capacità di produzione globale di wafer introdurrà un periodo di picco di aumento dal 2020 al 2022, con un aumento in tre anni rispettivamente di 17,9 milioni di pezzi, 20,8 milioni di pezzi e 14,4 milioni di pezzi. raggiungerà un livello record nel 2021. Queste capacità di wafer saranno presenti in Corea del Sud (Samsung, Hynix), Taiwan (TSMC) e nella Cina continentale (Yangtze River Storage, Changxin Storage, SMIC, Huahong Semiconductor, ecc.). La Cina continentale rappresenterà il 50% dell’aumento di capacità.

▲Numero di fabbriche di wafer da 12-pollici in tutto il mondo, 2002-2023

▲ Aumento della capacità produttiva globale (unità: milioni di pezzi/anno, 8-pollici equivalenti a wafer)
La costruzione di fabbriche di wafer nella Cina continentale introdurrà un periodo di rapida crescita. Dal 2016, la Cina continentale ha iniziato a investire attivamente nella costruzione di fabbriche di wafer ed è stata avviata un’ondata di costruzione di fabbriche. Secondo le previsioni di SEMI, dal 2017 al 2020 nel mondo verranno costruite e messe in produzione 62 fabbriche di wafer, di cui 26 in Cina, pari al 42% del totale. Il numero di costruzioni nel 2018 è stato di 13, pari al 50% dell'espansione. Il risultato dell'espansione porterà inevitabilmente ad un aumento delle spese in conto capitale e delle attrezzature per le fabbriche di wafer. Secondo SEMI, entro il 2020, la capacità installata delle fabbriche di wafer nella Cina continentale raggiungerà i 4 milioni di 8-pollici equivalenti di wafer al mese, rispetto ai 2,3 milioni del 2015, con un tasso di crescita composto annuo del 12%, che è molto più alto che in altre regioni. Allo stesso tempo, anche il National Big Fund ha investito molto nell’industria manifatturiera dei semiconduttori. Nella prima fase dell'investimento del Big Fund, l'industria manifatturiera rappresentava fino al 67%, una quota molto superiore all'industria del design e all'industria dell'imballaggio e del testing.

▲2010-2020 Investimento cinese nella produzione di wafer semiconduttori (unità: 100 milioni di dollari)

▲Tasso di investimento della prima fase del Grande Fondo Nazionale
Alla fine del 2019, ci sono ancora fabbriche di wafer da 9 8-pollici e fabbriche di wafer da 10 12-pollici in costruzione o in progettazione in Cina. Inoltre, poiché la maggior parte delle fabbriche cinesi di wafer da 12-pollici sono attualmente in fase di produzione di prova o di produzione in piccoli lotti, si trovano al limite della capacità produttiva. Dopo aver ottenuto la verifica del prodotto da parte dei clienti e la verifica del mercato, la capacità produttiva entrerà in una fase di accelerazione e ci sarà un’enorme domanda di materie prime a monte.

▲Nuove fabbriche di wafer in Cina
La popolarità del 5G ha portato ad un aumento del contenuto di silicio dei terminali: dall'era degli smartphone a partire dall'iPhone 3, ai cellulari 4G rappresentati dall'iPhone 5, fino all'attuale era dei cellulari 5G. Il contenuto di silicio dei telefoni cellulari continua ad aumentare. Secondo l'analisi dei costi materiali dei telefoni cellulari effettuata da organizzazioni di smantellamento come Tech Insights e iFixit, il valore unitario dei principali chip dei telefoni cellulari, come processori per telefoni cellulari (AP), chip di elaborazione in banda base (BP), memoria (Nand flash , DRAM), moduli fotocamera (CIS), chip a radiofrequenza (RF), chip di gestione dell'alimentazione (PMIC), chip Bluetooth/Wifi, ecc., hanno mostrato un aumento graduale e la percentuale del valore totale dell'unità è aumentata anno per anno. Sebbene nella fase iPhone X la percentuale di chip sia diminuita a causa dei cambiamenti nello schermo, con la successiva continua ottimizzazione, anche la percentuale dei costi dei chip è aumentata di anno in anno. Nell’era dell’iPhone 11 pro max, il picco dei telefoni cellulari 4G, la proporzione dei chip principali ha raggiunto il 55% e il valore di una singola unità è di circa 272 dollari. Nell'evoluzione da iPhone 3 a iPhone 11 Pro Max, la fotocamera del cellulare è passata da scatto singolo a 3 scatti, la memoria corporea è aumentata da 8 GB a 512 GB, la percentuale di contenuto di silicio per unità è aumentata dal 37% al 55% e il valore per unità è aumentato da 68 dollari a 272 dollari.
Il 2020 è il primo anno di produzione in serie dei telefoni cellulari 5G. Secondo l'analisi di smontaggio dei telefoni cellulari Samsung S20 e Xiaomi 10 immessi sul mercato, il valore e la proporzione dei chip principali per unità sono ulteriormente aumentati rispetto ai telefoni cellulari 4G. Per Samsung, i chip principali rappresentano il 63,4% del costo totale dei materiali e il valore per unità ha raggiunto i 335 dollari, ovvero il 23% in più rispetto all’iPhone 11 Pro Max. Per Xiaomi, la percentuale dei chip principali è ancora più elevata, raggiungendo il 68,3%, e anche il valore per unità dei chip principali ha raggiunto i 300 dollari. Secondo lo smontaggio di Samsung S20 e Xiaomi 10, si stima che i chip principali nei primi telefoni cellulari 5G rappresenteranno circa il 65%~70% e il valore di una singola macchina sarà di circa $ USA{{18} }.

▲Ripartizione dei costi della distinta base degli smartphone tradizionali

▲ Rapporto costo dei principali chip nei diversi telefoni cellulari
La costruzione di fabbriche di wafer aumenta la domanda di wafer di silicio: l'espansione della capacità delle fabbriche di wafer porterà inevitabilmente ad un aumento della domanda di wafer di silicio. Attualmente, la Cina ha investito molto nelle fabbriche di wafer, formando un’industria delle memorie dominata da Yangtze Memory Technologies e Hefei Changxin, un’industria dei chip logici dominata da SMIC, una linea di produzione di processi speciali dominata da Huahong Semiconductor e Jetta Semiconductor, e una fonderia di dispositivi di potenza. dominato da China Resources Microelectronics e Silan Microelectronics. Attualmente, il tasso di crescita delle vendite di wafer di silicio nella Cina continentale nel 2017/2018 è superiore al 40%. E beneficiando della tendenza ai grandi investimenti di fondi e alla sostituzione interna, le fabbriche di wafer a valle hanno completamente ampliato la propria capacità produttiva, determinando un aumento della domanda di wafer di silicio a monte. Secondo le previsioni di SUMCO, nel 2020, la domanda di wafer di silicio da 8-pollici nella Cina continentale sarà di circa 970,000 pezzi, mentre i wafer da 12-pollici raggiungeranno 1,05 milioni di pezzi.

▲Vendite di wafer di silicio e tasso di crescita nella Cina continentale (Unità: miliardi di dollari)

▲Variazioni nella domanda di wafer di silicio nella Cina continentale (unità: 10,000 pezzi/mese)
Ciclo di aumento dei prezzi + processo avanzato promuove l'aumento del "prezzo": secondo lo storico calcolo del prezzo dei wafer di silicio, attualmente è all'inizio di un nuovo ciclo di aumento dei prezzi. Dal 2009 al 2011, gli smartphone sono diventati rapidamente popolari, il contenuto di silicio dei telefoni cellulari è aumentato e il prezzo del silicio per unità di superficie ha continuato a salire, raggiungendo 1,09 dollari/pollice quadrato nel 2011. Successivamente , con l'aumento delle scorte di wafer di silicio e il calo delle vendite di smartphone, il prezzo dei wafer di silicio per unità di superficie ha continuato a scendere, raggiungendo il punto più basso nel 2016, a 0,67 dollari per pollice quadrato. Nel 2016, "AlphaGo" di Google ha sconfitto Lee Sedol, consentendo all'intelligenza artificiale di entrare nella scena della storia. La domanda globale di wafer di silicio è aumentata, entrando in un nuovo ciclo di aumento dei prezzi. Con il lancio dei telefoni cellulari 5G nel 2019, il prezzo dei wafer di silicio per unità di superficie ha raggiunto 0,94 dollari. Con il lancio su larga scala dei telefoni cellulari 5G nel 2020, che spingerà la domanda globale di wafer di silicio, si prevede che ci saranno 2-3 anni di spazio di aumento dei prezzi in futuro.
I processi avanzati fanno lievitare i prezzi; I wafer di silicio semiconduttore sono il materiale di base per la produzione di chip e qualsiasi fluttuazione della qualità avrà un grave impatto sui chip. Con il continuo sviluppo di processi avanzati, i requisiti di impurità per i wafer di silicio semiconduttore stanno diventando sempre più elevati. Requisiti più elevati rendono il processo di produzione dei wafer di silicio sempre più difficile, quindi il prezzo diventa sempre più alto. Ad esempio, per lo stesso wafer di silicio da 12-pollici, il prezzo dei wafer di silicio con processo da 7 nm è 4,5 volte il prezzo dei wafer di silicio da 90 nm. Al momento, le fabbriche di wafer nella Cina continentale sono costruite principalmente con wafer da 12- pollici e il prezzo dei wafer di silicio è molto più alto di quello dei wafer da 8- pollici. Allo stesso tempo, le fonderie di chip logici rappresentate da SMIC e Huahong Semiconductor hanno gradualmente trasferito il processo da 28 nm a 16/14 nm, il che ha aumentato il prezzo complessivo dei wafer di silicio.
Da quando la linea di produzione da 12-pollici è stata aperta per la prima volta nel mondo nel 2000, la domanda del mercato è aumentata in modo significativo. Nel 2008, il volume delle spedizioni ha superato per la prima volta i wafer di silicio da 8-pollici e nel 2009 ha superato la somma dell'area di spedizione di wafer di silicio di altre dimensioni. Dal 2016 al 2018, a causa del boom dello sviluppo dei mercati emergenti come l'intelligenza artificiale, il cloud computing e la blockchain, il tasso di crescita annuale composto dei wafer di silicio da 12-pollici è stato dell'8%. In futuro, la quota di mercato dei wafer di silicio da 12-pollici continuerà ad aumentare. Secondo i dati SUMCO, nei prossimi 3-5 anni ci sarà ancora un divario nella domanda e nell'offerta globale di wafer di silicio da 12- pollici e il divario diventerà sempre più ampio man mano che la prosperità del settore dei semiconduttori il ciclo aumenta. Entro il 2022 ci sarà un divario di 1000.000 al mese. Essendo una base di produzione di semiconduttori emergente nel mondo, l'enorme divario dei wafer di silicio della Cina promuoverà la velocità di localizzazione dei wafer di silicio.
Secondo le statistiche SUMCO, l’importo delle vendite di wafer di silicio nella Cina continentale nel 2018 è stato di circa 930 milioni di dollari, con un aumento su base annua del 45%, rendendolo il mercato dei wafer di silicio in più rapida crescita al mondo. Beneficiando dei piani di espansione di grandi fabbriche di wafer come Yangtze Memory, SMIC e Changxin Storage in 2020-2022. Si stima che entro la fine del 2022, la domanda di wafer di silicio equivalenti da 12-pollici nella Cina continentale raggiungerà i 2,01 milioni al mese, con uno spazio di mercato di 20 miliardi di yuan.
Sibranch ritiene che, in quanto destinatario del terzo trasferimento dell'industria dei semiconduttori, la quota di vendita di semiconduttori del mio Paese nel mercato globale continuerà ad aumentare. Inoltre, il mio Paese è il più grande produttore, esportatore e consumatore mondiale di prodotti elettronici di consumo e ha una grande domanda di prodotti a semiconduttori. Pertanto, il livello di localizzazione avrà un grande impatto sulla sicurezza industriale. Essendo la varietà più grande e basilare nel mercato dei materiali per la produzione di wafer, il mio paese presenta carenze nel campo dei wafer di silicio, e questo è più evidente nei wafer di silicio di grandi dimensioni. Tuttavia, con il sostegno di politiche e fondi nazionali, molte aziende cinesi hanno pianificato linee di produzione e predisposto grandi wafer di silicio semiconduttori.


